Straipsnio turinys
Kavos aparatas šiandien yra ne tik virtuvės prietaisas, bet ir tikra investicija. Ypač tai paliečia profesionalius espreso aparatus, kurie gali kainuoti nuo kelių šimtų iki kelių tūkstančių eurų. Todėl vis daugiau žmonių klausia savęs – ar verta drausti kavos aparatą ir kokią naudą tai gali atnešti?
Kodėl kavos aparato draudimas tampa aktualesnis
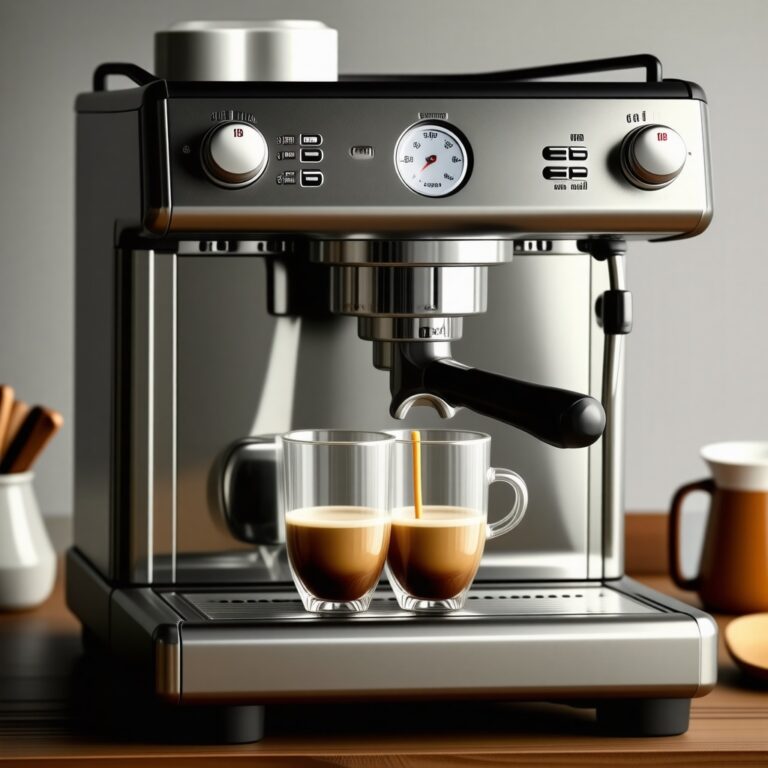
Šiuolaikiniai kavos aparatai yra sudėtingi technikos stebuklai, kuriuose telpa elektronikos, mechanikos ir hidraulikos sprendimai. Automatiniai espreso aparatai turi integruotus malūnėlius, vandens filtravimo sistemas, temperatūros kontrolės mechanizmus ir net jutiklinius ekranus. Visa ši technologija daro aparatus ne tik brangesnius, bet ir jautresnius gedimams.
Statistika rodo, kad vidutiniškai kas trečias kavos aparatas per pirmuosius trejus naudojimo metus susiduria su kokiu nors gedimo atveju. Tai gali būti vandens siurblio gedimas, malūnėlio užsikimšimas ar elektronikos sutrikimas. Remonto išlaidos dažnai siekia 30-50 procentų aparato pradinės vertės.
Be to, kavos aparatai dažnai naudojami intensyviai – kai kuriose šeimose aparatas dirba po kelis kartus per dieną, o biuruose ar kavinėse – beveik nepertraukiamai. Tokia eksploatacija didina gedimų riziką ir trumpina aparato tarnavimo laiką.
Ką padengia standartinis kavos aparato draudimas
Dauguma draudimo bendrovių siūlo kavos aparatų draudimą kaip namų turto draudimo dalį arba kaip atskirą techninį draudimą. Standartinė draudimo apsauga paprastai apima kelis pagrindinius atvejus.
Mechaniniai gedimai yra viena dažniausių draudimo išmokų priežasčių. Tai apima vandens siurblių gedimus, malūnėlių susidėvėjimą, vožtuvų sutrikimus ir kitas mechanines problemas, kurios atsiranda dėl normalaus aparato naudojimo.
Elektros gedimų padengimas taip pat yra svarbus, nes šiuolaikiniuose aparatuose yra daug elektronikos komponentų. Draudimas gali padengti valdymo plokščių gedimus, jutiklių sutrikimus ar ekranų pažeidimus.
Atsitiktiniai pažeidimai – pavyzdžiui, jei aparatas nukrenta ar ant jo užkrenta sunkus daiktas – taip pat dažnai yra įtraukiami į draudimo sąlygas. Tai ypač aktualu šeimoms su mažais vaikais ar gyvūnais.
Vandalizmo ar vagystės atvejai paprastai padengiami, jei kavos aparatas yra įtrauktas į bendrą namų turto draudimą. Tai gali būti svarbu brangiems aparatams, kurie gali sudominti vagis.
Išskirtiniai draudimo atvejai ir apribojimai
Nors draudimas padengia daug situacijų, yra ir svarbių išimčių, kurias būtina žinoti prieš pasirašant sutartį. Netinkamas naudojimas yra viena pagrindinių priežasčių, kodėl draudimo bendrovės atsisako mokėti išmokas.
Reguliarus valymas ir priežiūra yra aparato savininko atsakomybė. Jei gedimas atsiranda dėl to, kad aparatas nebuvo tinkamai valomas, filtrai nebuvo keičiami ar buvo naudojama netinkama kava, draudimo bendrovė gali atsisakyti mokėti išmoką.
Gamintojo garantijos laikotarpiu daugelis draudimo bendrovių nesimoka už gedimus, kurie turėtų būti padengti garantijos. Tai reiškia, kad draudimas iš esmės pradeda veikti tik po garantijos pabaigos.
Komerciniam naudojimui skirti aparatai dažnai reikalauja specialaus draudimo. Jei namų kavos aparatą naudojate mažam verslui ar juo aptarnaujate daug žmonių, standartinis draudimas gali nebegalioti.
Senėjimas ir normalus susidėvėjimas nėra draudžiami atvejai. Draudimas nepadengs dalių keitimo, jei jos tiesiog susidėvėjo per normalų naudojimo laiką.
Draudimo kaina ir veiksniai, ją lemiantys
Kavos aparato draudimo kaina priklauso nuo kelių pagrindinių veiksnių. Aparato vertė yra svarbiausias kriterijus – kuo brangesnis aparatas, tuo didesnė draudimo suma. Paprastai metinė draudimo įmoka sudaro 3-8 procentus aparato vertės.
Aparato tipas ir sudėtingumas taip pat daro poveikį kainai. Automatiniai espreso aparatai su integruotais malūnėliais kainuoja brangiau nei paprasti lašeliniai kavos virimo aparatai. Profesionalūs aparatai su daug funkcijų reikalauja didesnių draudimo įmokų.
Naudojimo intensyvumas yra kitas svarbus faktorius. Jei aparatą naudoja didelė šeima ar jis stovi biure, draudimo kaina gali būti didesnė nei aparato, kurį naudoja vienas-du žmonės.
Geografinė vietovė gali paveikti draudimo kainą. Regionuose, kur dažniau būna elektros tinklo problemų ar vandalizmo atvejų, draudimas gali kainuoti brangiau.
Išskaitos dydis – suma, kurią turite sumokėti iš savo kišenės gedimo atveju – taip pat veikia draudimo kainą. Didesnis išskaitos dydis reiškia mažesnę metinę įmoką.
Alternatyvos draudimui
Ne visada draudimas yra vienintelis būdas apsisaugoti nuo netikėtų išlaidų. Išplėstinė gamintojo garantija gali būti geresnė investicija nei draudimas, ypač naujiems aparatams. Daugelis gamintojų siūlo 3-5 metų garantijas už papildomą mokestį.
Finansinis rezervas yra paprasčiausias būdas pasirengti gedimams. Jei kas mėnesį atidėsite sumą, lygią draudimo įmokai, per kelerius metus sukaupsite pakankamai pinigų aparato remontui ar pakeitimui.
Kredito kortelių apsauga kartais apima pirkinio draudimą. Jei kavos aparatą pirkote kredito kortele, patikrinkite, ar kortelės sąlygos neapima techninių gedimų padengimo.
Parduotuvių garantijos ir aptarnavimo programos gali būti pigesnės nei tradicinis draudimas. Kai kurios elektronikos parduotuvės siūlo savo aptarnavimo planus, kurie apima ne tik gedimų šalinimą, bet ir reguliarią priežiūrą.
Praktiniai patarimai renkantis draudimą
Jei nusprendėte drausti kavos aparatą, yra keletas svarbių dalykų, į kuriuos verta atkreipti dėmesį. Visų pirma, atidžiai perskaitykite draudimo sąlygas ir įsitikinkite, kad suprantate, kas yra padengiama ir kas ne.
Dokumentuokite aparato būklę nuo pat pradžių. Padarykite nuotraukų, išsaugokite pirkimo kvitą ir registracijos dokumentus. Tai padės gedimo atveju įrodyti, kad aparatas buvo tinkamai prižiūrimas.
Reguliariai vykdykite aparato priežiūrą ir išsaugokite visus su tuo susijusius dokumentus. Draudimo bendrovės dažnai reikalauja įrodymų, kad aparatas buvo tinkamai prižiūrimas.
Palyginkite skirtingų draudimo bendrovių pasiūlymus. Kaina ne visada yra svarbiausias kriterijus – atkreipkite dėmesį į padengimo apimtį, išskaitos dydį ir išmokų procesą.
Apsvarstykite, ar jums reikia atskirų aparatų draudimo, ar geriau įtraukti kavos aparatą į bendrą namų turto draudimą. Kartais antrasis variantas būna ekonomiškesnis.
Kada draudimas tikrai apsimoka
Draudimo naudingumas labai priklauso nuo jūsų specifinės situacijos ir rizikos tolerancijos. Brangių profesionalių aparatų savininkams draudimas dažnai yra protingas sprendimas, ypač jei aparato vertė viršija 1000-1500 eurų.
Šeimoms su mažais vaikais ar gyvūnais, kur atsitiktinių pažeidimų rizika yra didesnė, draudimas gali suteikti ramybės. Taip pat tiems, kurie intensyviai naudoja aparatą – keliskart per dieną ar aptarnauja daug žmonių.
Jei jūsų finansinė situacija yra tokia, kad netikėtos 300-500 eurų išlaidos sukeltų rimtų sunkumų, draudimas gali būti gera investicija į ramybę. Tačiau jei tokia suma jums nėra kritinė, galite apsvarstyti alternatyvas.
Svarbu įvertinti ir aparato amžių. Naujiems aparatams, kurie dar turi gamintojo garantiją, draudimas gali būti mažiau naudingas nei seniems, kuriuose gedimų tikimybė didesnė.
Galiausiai, sprendimas drausti kavos aparatą priklauso nuo jūsų asmeninių prioritetų ir finansinių galimybių. Draudimas nėra būtinybė, bet tam tikrais atvejais gali būti protinga investicija į ramybę ir finansinį saugumą. Svarbiausia – atidžiai įvertinti visus už ir prieš, palyginti alternatyvas ir priimti sprendimą, kuris geriausiai atitinka jūsų poreikius ir galimybes.